
איך לקבל תשלומים בעסק בישראל ב-2026: סליקה, חברות תשלומים ומה באמת צריך
המחירים במדריך נבדקו באוגוסט 2026.
"אני צריך סליקה לעסק. עם איזו חברה כדאי לעבוד?"
זאת נשמעת כמו שאלה פשוטה.
אבל ברגע שמתחילים לבדוק, נופלים לתוך עולם שלם: סולק, Gateway, מסוף, שב"א, bit, חשבוניות, הוראות קבע.
וחלק מהחברות עושות כמה מהדברים האלה במקביל.
המדריך הזה כתוב ליזם סולו ולעסק קטן שמוכר בישראל. המטרה היא לא להפוך אתכם למומחים בתשתיות תשלום, אלא לעזור לכם להבין מה אתם באמת צריכים, ממה להתחיל, ומה להשוות כשבודקים מחירים.
התשובה הקצרה
נותנים שירות ורוצים פשוט לקבל תשלום? חפשו חברת תשלומים שעושה הכול במקום אחד: לינק תשלום, סליקה וקבלה אוטומטית.
יש לכם חנות אונליין או מוצר דיגיטלי? התחילו מהחיבור לפלטפורמה שלכם ומחוויית התשלום בנייד, ורק אחר כך עברו למחיר.
מוכרים מנוי או גובים ריטיינר? חיוב חודשי אמין והיכולת לעזוב ספק בעתיד חשובים יותר מעוד עשירית אחוז בעמלה.
מוכרים בעיקר ללקוחות בחו"ל? זה עולם אחר. כתבתי עליו מדריך נפרד: למכור לעולם בלי LLC: כך בוחרים Merchant of Record.
ועוד דבר אחד לפני שמתחילים:
סולקים, שב"א והמערכות הבנקאיות הם הכביש שעליו עובר הכסף.
אתם לא צריכים לבחור את הכביש.
אתם צריכים לבחור באיזה רכב הכי נוח לכם לנסוע עליו.
המושג היחיד שבאמת חשוב להבין: חברת תשלומים או הסכם ישיר
יש שתי דרכים עיקריות לקבל תשלומים בכרטיס.
חברת סליקה, או חברת תשלומים, שעושה הכול
אלה החברות שרוב האנשים מכירים כ"חברת סליקה" או "חברת תשלומים". מכאן והלאה אקרא להן חברות תשלומים.
נרשמים אצל ספק אחד, והוא מטפל בשבילכם ברוב המורכבות מאחורי הקלעים. הרבה פעמים גם החשבוניות והקבלות יושבות באותה מערכת.
מתאים במיוחד ל: עצמאים ועסקים קטנים, מי שרוצה להתחיל מהר, ומי שמעדיף פחות התעסקות.
המחיר: פחות שליטה, ובמחזור גבוה העמלה לא תמיד תהיה הנמוכה ביותר.
הסכם ישיר עם חברת אשראי, ומערכת תשלום בנפרד
פותחים מספר ספק משלכם מול חברת אשראי (כמו ישראכרט, כאל או max), ומחברים אליו מערכת טכנולוגית שמנהלת את התשלומים, מה שנקרא Gateway.
מתאים במיוחד ל: עסקים שכבר גדלו, שרוצים להתמקח על העמלה ולבחור כל חלק בנפרד.
המחיר: יותר התקשרויות, יותר הגדרות, והאחריות לחבר את הכול יחד עוברת יותר אליכם.
iCount היא דוגמה טובה למודל השני: עובדים עם מספר ספק עצמאי של max, כאל או ישראכרט, ומשלמים ל-iCount רק על שכבת המסוף, בזמן שעמלת הסליקה נשארת זו שסוכמה מול חברת האשראי.
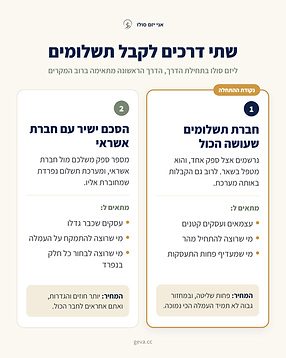

ליזם סולו בתחילת הדרך, ברוב המקרים, חברת תשלומים שעושה הכול היא נקודת ההתחלה הנכונה.
מסלול 1: נותנים שירות ורוצים פשוט לקבל תשלום
מטפלים, יועצים, מאמנים, צלמים, מורים, מעצבים.
אין לכם בהכרח חנות אונליין. אתם רוצים לשלוח ללקוח לינק בוואטסאפ ולקבל כסף.
מה שאתם צריכים בפועל:
לשלוח לינק ← הלקוח משלם ← קבלה מופקת ← הכסף מגיע אליכם.
מה חשוב כאן יותר מעוד 0.1% בעמלה:
- כמה פשוט להתחיל
- האם הקבלה או החשבונית מופקת אוטומטית
- כמה מהר הכסף מגיע לחשבון
- האם הגבייה יושבת באותה מערכת שאתם כבר עובדים איתה
- שירות: האם יש מי שעונה כשמשהו לא עובד
ממה כדאי להתחיל לבדוק: SUMIT עם uPay, Cardcom, Paid/PayMe, Keep, Invoice4u, iCount ו-EasyCard.
ומה עם morning (חשבונית ירוקה)?
זו שאלה שחוזרת הרבה בקבוצות של עצמאים.
התשובה הקצרה: כן, אפשר לעבוד עם morning לבד, כמערכת להפקת חשבוניות וקבלות.
אבל הסליקה שמובנית בתוך morning, כולל לינקים לתשלום והוראות קבע, ניתנת באמצעות חברת תשלומים חיצונית (Grow), ולא על ידי morning עצמה. כך כתוב גם באתר של morning.
אם אתם סולקים דרך חברה אחרת, אפשר להמשיך להפיק חשבוניות ב-morning, רק בלי החיבור האוטומטי בין התשלום לחשבונית.
ואם אתם מוכרים משהו יקר יותר, כמו תהליך ליווי או קורס, שווה לבדוק גם איך עובדים תשלומים. למשל, SUMIT מפרסמת שבמסלול uPay שלה אפשר לבצע עד 12 תשלומים, ויש מסלול נפרד לקבל את הכסף מוקדם יותר תמורת עמלת ניכיון.
מסלול 2: חנות אונליין או מוצר דיגיטלי
כאן כבר צריך שמערכת התשלום תתחבר לאתר ותדע להתמודד עם תהליך רכישה אמיתי.
הייתי מתחיל מהחיבור לפלטפורמה: איזה פתרון מתחבר טוב ל-Shopify, ל-WooCommerce, ל-Wix או למערכת שבניתם?
אחר כך כדאי לבדוק:
- דף תשלום נוח בנייד
- Apple Pay, Google Pay ו-bit
- החזרים מלאים וחלקיים
- 3D Secure, שכבת אימות נוספת שמגינה על עסקאות אונליין
- הפקת חשבוניות אוטומטית
- תמיכה זמינה, כי תקלה בדף התשלום היא מכירה שאבדה
ממה כדאי להתחיל לבדוק: Cardcom, Tranzila, PayPlus, Paid, Allpay, iCredit ו-EasyCard.
ואין סיבה אוטומטית לבחור בחברה הגדולה ביותר. לחנות קטנה ופשוטה, ספק קטן עם תוסף טוב, תמיכה זמינה ומחיר ברור יכול להתאים יותר.
במוצר דיגיטלי חשוב גם מה שקורה אחרי התשלום: מסירה אוטומטית של המוצר, פתיחת חשבון ללקוח, ולפעמים מהר מאוד גם מכירה לחו"ל.
מסלול 3: מנוי או ריטיינר
נניח שאתם גובים 99 ₪ בכל חודש.
זו כבר לא אותה בעיה כמו מכירה חד פעמית של מוצר ב-99 ₪.
המערכת צריכה לשמור את פרטי הכרטיס בצורה מאובטחת (מה שנקרא Token), כדי לחייב כל חודש בלי לבקש מהלקוח להזין את הכרטיס מחדש.
מה כדאי לבדוק:
- חיוב חודשי אוטומטי
- מה קורה כשחיוב נכשל, והאם יש ניסיון חוזר אוטומטי
- שינוי סכום או תאריך, הקפאה וביטול
- מה קורה כשללקוח מוחלף כרטיס
ממה כדאי להתחיל לבדוק: Tranzila, Cardcom, PayPlus, Paid ו-iCredit. ב-iCount אפשר להגדיר הוראות קבע באשראי ובבנק.
השאלה שרוב האנשים שוכחים לשאול
אם בעוד שלוש שנים יהיו לי 5,000 מנויים ואני ארצה לעבור לחברה אחרת, האם אפשר להעביר את פרטי התשלום השמורים לספק החדש בצורה מסודרת?
אל תניחו שהתשובה היא כן.
בעסק של מנויים, היכולת לעזוב ספק יכולה להיות חשובה הרבה יותר מעשירית אחוז בעמלה.
כמה זה עולה באמת
השאלה הראשונה שכולם שואלים היא "מה הכי זול?".
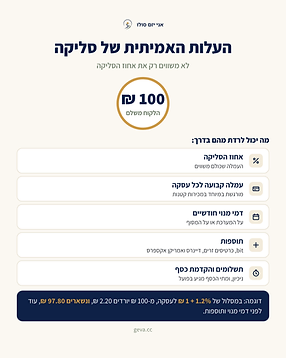
אבל אחוז הסליקה הוא רק חלק מהתמונה. לפעמים צריך להוסיף:
- דמי מנוי חודשיים
- עמלה קבועה לכל עסקה
- תוספת על bit, על כרטיסים זרים או על American Express ו-Diners
- 3D Secure
- תוסף לחנות
- ניכיון תשלומים והקדמת כספים
- עלויות הקמה
לכן השאלה הנכונה היא:
כמה עולה לי לקבל 100 ₪ מהלקוח ולהכניס אותם לחשבון שלי?
כנקודת ייחוס: Tranzila Finance מפרסמת שעמלת הסליקה הממוצעת במרץ 2026 הייתה סביב 1.1% לעסק קטן (עד 200 אלף ₪ בחודש). זה ממוצע, לא הצעת מחיר שתקבלו בהכרח.
והנה כמה דוגמאות פומביות שבדקתי באוגוסט 2026:
פתרון: SUMIT + uPay
דוגמה למחיר פומבי: 1.1% + מע"מ לעסקה רגילה
מה חשוב להבין: חברת תשלומים, ללא דמי הקמת מסוף לפי ההצעה הפומבית
פתרון: Paid / PayMe
דוגמה למחיר פומבי: 1.2% + 1 ₪ לעסקה, או 1.2% + 69 ₪ בחודש
מה חשוב להבין: יש עלויות נוספות לכרטיסים זרים, ל-3D Secure במקרים מסוימים ולתוספים
פתרון: EasyCard
דוגמה למחיר פומבי: במסלול ללא חברת אשראי: 1.4% + 1 ₪ לעסקה, ללא תשלום חודשי בסיסי
מה חשוב להבין: API, תוספים ושירותים נוספים מתומחרים בנפרד
פתרון: iCount
דוגמה למחיר פומבי: 30 ₪ לחודש למסוף, ועמלת הסליקה משולמת ישירות לחברת האשראי שלכם
מה חשוב להבין: דוגמה להפרדה בין המערכת לבין הסליקה
פתרון: Invoice4u
דוגמה למחיר פומבי: עמלת סליקה "החל מ-0.8%"
מה חשוב להבין: "החל מ" לא מספיק כדי להשוות בלי לדעת את שאר התנאים
המחירים מגיעים מהמחירונים הפומביים של החברות ויכולים להשתנות.
דוגמה מהחיים
נניח שאתם מקבלים 8,000 ₪ בחודש, ב-20 עסקאות.
- במסלול של 1.2% + 1 ₪ לעסקה: 96 ₪ + 20 ₪ = 116 ₪ בחודש.
- במסלול של 1.4% + 1 ₪ לעסקה: 112 ₪ + 20 ₪ = 132 ₪ בחודש.
ההפרש: 16 ₪ בחודש.
שימו לב גם לעמלה הקבועה. אם אתם מוכרים מוצר ב-49 ₪, עמלה של 1 ₪ לעסקה מוסיפה עוד כ-2% על כל מכירה.
כלל אצבע
אם אתם סולקים 10,000 ₪ בחודש, הפרש של 0.3% בעמלה הוא 30 ₪ בחודש.
במחזור של 100,000 ₪, אותו הפרש כבר שווה 300 ₪ בחודש.
לעסק קטן, לפעמים שעה אחת פחות של התעסקות בכל חודש שווה יותר מהפרש קטן בעמלה.
ככל שהמחזור גדל, שווה להשקיע יותר זמן במשא ומתן.

7 שאלות לפני שסוגרים עם חברת תשלומים
- מה כל העלויות שלי? לא רק אחוז הסליקה. בקשו דוגמה לחשבון חודשי מלא.
- מתי הכסף נכנס לחשבון? ביום הבא, כמה פעמים בחודש, או פעם בחודש? ומה עולה להקדים אותו?
- האם אני עובד דרך חברת תשלומים או עם מספר ספק משלי?
- האם יש bit, Apple Pay ו-Google Pay?
- מה קורה בעסקת תשלומים? מתי אני מקבל את הכסף, ומה עולה ניכיון?
- איזה חיבור קיים למערכת שלי? Shopify, WooCommerce, Wix, Base44 או מה שאתם עובדים איתו.
- מי עונה לי כשמשהו לא עובד? זה נשמע שולי, עד שיום אחד דף התשלום מפסיק לעבוד וכל דקה היא מכירה שאבדה.
ואם יש לכם מנויים, הוסיפו את השאלה על העברת פרטי התשלום לספק אחר.
איך בודקים שירות לפני שסוגרים
שירות הוא הדבר שהכי קשה לראות במחירון, והכי מורגש ביום שמשהו נתקע.
לי הייתה חוויית שירות לא נעימה עם אחד הספקים, ומאז אני בודק את זה לפני שאני סוגר.
- חפשו ביקורות מהחודשים האחרונים בגוגל ובקבוצות של בעלי עסקים, ולא רק את ההמלצות באתר של החברה.
- בדקו את השירות לפני שאתם חותמים: שלחו שאלה בטלפון, בוואטסאפ או במייל, וראו כמה זמן לוקח לקבל תשובה אמיתית.
- שאלו באילו שעות יש תמיכה, ואם יש מענה טלפוני או רק טפסים.
- בדקו כמה קשה לעזוב: התחייבות, דמי יציאה, ומה קורה ללקוחות ולמנויים שכבר שמורים במערכת.
ואם אתם כבר במקום אחר
עסק פיזי (חנות, קליניקה, סטודיו): כאן מרכז הכובד עובר למסוף ולקופה. אמינות ושירות חשובים יותר מהבדל קטן בעמלה, כי תקלה במסוף בשעה עמוסה עולה הרבה יותר. Pelecard, PayPlus, Tranzila ו-Hyp הן נקודות התחלה טובות לבדיקה.
מחזור גבוה: זה הזמן להוציא כמה הצעות מחיר, לבדוק אם משתלם להפריד בין חברת האשראי, ה-Gateway ומערכת החשבוניות, ולהשוות את העלות הכוללת ולא רק את האחוז.
מכירה לחו"ל: אין צורך לבנות היום מערכת גלובלית רק כי "אולי בעוד שנתיים אמכור לאמריקה". אבל כדאי לבדוק כבר עכשיו אם אפשר לקבל כרטיסים זרים, ומה העמלה עליהם. ואם אתם מוכרים מוצר דיגיטלי, קורס או SaaS להרבה מדינות, כנראה שתרצו להכיר את מודל ה-Merchant of Record.
ושוק התשלומים בישראל נפתח: ב-2026 יותר מ-30 חברות קיבלו רישיון חברת תשלומים. רובן לא מכוונות לעסק קטן שרוצה כפתור "שלם עכשיו", אבל זה סימן שהשוק יהיה תחרותי ומגוון יותר בשנים הקרובות.
השורה התחתונה
חלק גדול מהבלבול בעולם התשלומים הוא בכלל השפה.
עסק אומר "אני צריך חברת סליקה", ובפועל הוא צריך לינק לתשלום.
אז במקום לשאול:
"איזו חברת סליקה אני צריך?"
כדאי לשאול:
איך הלקוחות שלי רוצים לשלם לי, מה צריך לקרות לפני ואחרי התשלום, וכמה כל התהליך הזה עולה לי באמת?
ברגע שעונים על שלוש השאלות האלה, הבחירה נהיית הרבה יותר פשוטה.
המחירים במדריך נבדקו באוגוסט 2026. תחום התשלומים משתנה במהירות, וחלק מהחברות נותנות הצעות מחיר אישיות לפי מחזור וסוג פעילות. השתמשו במחירים כדוגמאות להשוואה, ובדקו את התנאים המעודכנים מול הספק לפני שאתם סוגרים.
תוכן קשור


למכור לעולם בלי LLC: כך בוחרים Merchant of Record
מדריך מעשי ליזמים ישראלים שרוצים למכור מוצרים דיגיטליים בעולם בלי להקים LLC. השוואת שירותי Merchant of Record, עמלות, מיסוי, סיכונים וכלים לבחירת הפתרון המתאים.

לא כל עבודה ידנית היא בזבוז זמן: שיעור מאסתי לאודר
לפני שבונים מערכת, כדאי לפעמים לעשות את הדברים ביד. אבל רק כל עוד הם מלמדים אותנו משהו. מה אפשר ללמוד מהשנים הראשונות של אסתי לאודר.

AI לא רק מייצר עוד מאותו הדבר. הוא גם מוציא החוצה את הדמיון שלנו
ראיתי סרטון AI של כלב בריסטה, והוא הצחיק אותי. הוא גם התחבר לי למחשבה על כל הרעיונות שנשארים בראש, כי למי שחשב עליהם אין דרך להוציא אותם החוצה.